El sector financiero en América Latina enfrenta una creciente presión para retener a sus clientes tradicionales frente al avance de nuevas exigencias tecnológicas y de mercado. Conozca algunos hallazgos de un estudio reciente de la consultora Celent y Temenos.
¿Sabía usted que solo el 32% de los consumidores de la región se encuentra ligeramente satisfecho o menos con su entidad financiera principal? Esta es una de las conclusiones del reciente estudio The Banking Expectation Gap: Global Consumer Edition. El estudio se basó en una encuesta global realizada entre junio y agosto de 2026, la cual recopiló las respuestas de 2.515 consumidores de servicios bancarios de entre 18 y 65 años o más.
La muestra incluyó participantes de Europa (29%), Estados Unidos (28%), Asia-Pacífico (19%), Latinoamérica (12%) y Medio Oriente y África (11%). Asimismo, el análisis integró los resultados de la Celent Dimensions Survey, que examinó las prioridades presupuestarias y tecnológicas de 216 líderes de la banca a nivel global.
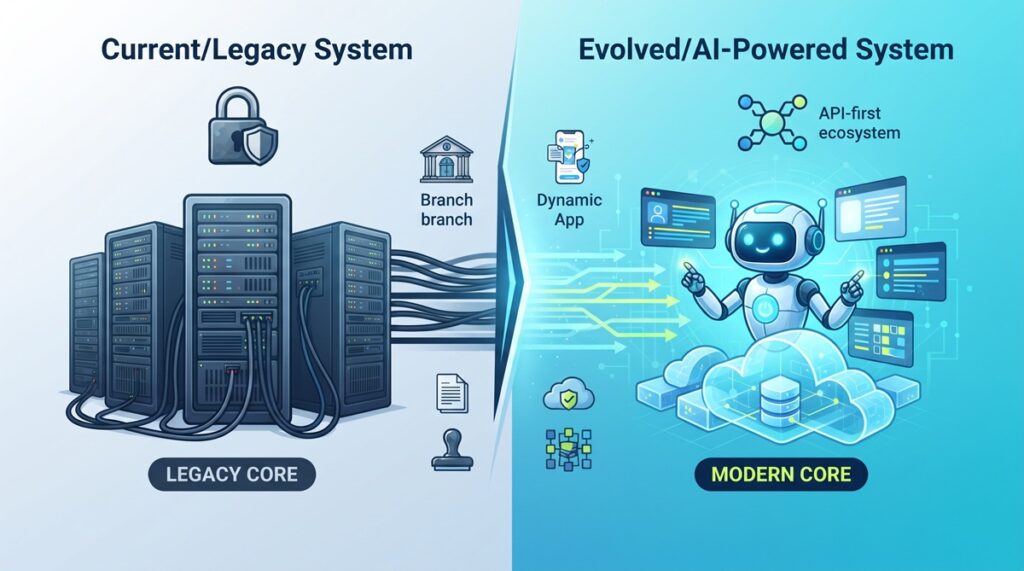
El informe demostró la vulnerabilidad de los sistemas antiguos del sector financiero lo que predispone a un segmento creciente de usuarios dispuesto a migrar hacia alternativas que ofrezcan mayor valor, seguridad y experiencias digitales avanzadas. En otras palabras, nuevos actores fintech, neobancos o simplemente instituciones financieras que han sabido evolucionar y darlo a conocer a sus clientes. Entre otras tendencias.
El impacto de la inteligencia artificial y los retos operativos
Más en detalle, el estudio detalla que las demandas de los usuarios ya no se limitan a la operatividad básica de las aplicaciones móviles, exigiendo pagos eficientes, protección contra el fraude y un alto nivel de personalización.
A diferencia de otras regiones del mundo, el contexto latinoamericano sitúa la personalización de la experiencia del cliente entre las tres principales prioridades de inversión tecnológica de la banca. Los datos reflejan divergencias regionales: en Brasil y Chile las demandas se concentran en la personalización y los beneficios por fidelidad, mientras que en Argentina más del 60% de los usuarios identifica la orientación financiera como el factor determinante para considerar un cambio de entidad. Colombia y México presentan también niveles elevados en la necesidad de recibir asesoría ajustada a los perfiles individuales.
Frente a este escenario, la implementación de tecnologías basadas en inteligencia artificial (IA) se perfila como un factor central para cerrar la brecha de expectativas. El 68% de los consumidores globales manifiesta disposición para utilizar interfaces conversacionales en consultas bancarias, y los segmentos más jóvenes muestran un interés acentuado en recibir asesoría financiera automatizada.
No obstante, la confianza operativa sigue siendo un desafío crítico: el 47% de los usuarios señala la privacidad de los datos como su principal preocupación ante el uso de IA, seguida por el margen de error en las decisiones automatizadas, con un 36%.
Por cierto, para mitigar el riesgo de pérdida de cuota de mercado frente a competidores digitales y nativos tecnológicos, cerca del 46% de los bancos a nivel global proyecta realizar cambios sustanciales o reemplazar por completo sus sistemas base.